Krankenversicherung für Grenzgänger in der Schweiz

Als Grenzgänger zwischen Deutschland und der Schweiz stehen dir grundsätzlich drei Krankenversicherungsmodelle zur Wahl: Schweizer KVG, deutsche GKV oder private Krankenversicherung. Erfahre, worin sie sich unterscheiden und welche Faktoren für deine Entscheidung wichtig sind.
Das Wichtigste in Kürze
Grenzgänger müssen eine Krankenversicherung abschließen
Sie können aus drei Varianten der Krankenversicherung wählen
Die KVG bietet mit Zusätzen meistens das beste Preis-Leistungsverhältnis
Mit der Schweizer KVG können Grenzgänger auch in Deutschland zum Arzt gehen
Inhaltsverzeichnis
Was ist eine Grenzgänger-Krankenversicherung?
Die Grenzgänger Krankenversicherung ist die Pflichtversicherung für alle Grenzgänger aus Deutschland, die in der Schweiz arbeiten. Sie deckt die medizinische Versorgung im Krankheitsfall ab. Sowohl in der Schweiz als auch in Deutschland.
KVG, GKV oder PKV – welche Krankenversicherung ist die richtige?
Grenzgänger aus Deutschland in der Schweiz können aus drei Varianten der Krankenversicherung wählen:
- freiwillige Versicherung in einer deutschen gesetzlichen Krankenkasse (GKV)
- die Schweizer Grundversicherung (KVG)
- eine deutsche private Krankenversicherung (PKV)
Alle drei Optionen haben Vor- und Nachteile, die hier im Folgenden beschrieben werden.
Die drei Versicherungsmodelle unterscheiden sich insbesondere bei Beiträgen, Familienversicherung, Leistungsumfang und Behandlungsmöglichkeiten.
Tabelle seitlich wischen, um alle Modelle zu vergleichen →
| Kriterium | Schweizer KVG | Deutsche GKV | Deutsche PKV |
|---|---|---|---|
| Beitrag | Feste, einkommensunabhängige Prämie | Einkommensabhängig bis zur Beitragsbemessungsgrenze | Abhängig von Tarif, Eintrittsalter und Gesundheitsrisiko |
| Gesundheitsprüfung | Keine | Keine | In der Regel erforderlich |
| Familienversicherung | Eigene Absicherung je nach Versicherungszuordnung | Beitragsfreie Familienversicherung unter Voraussetzungen | In der Regel separate Beiträge pro Person |
| Leistungsumfang | Gesetzlich festgelegte Grundversorgung | Gesetzliche Regelleistungen | Individuell je nach Tarif |
| Behandlung in Deutschland und der Schweiz | Grundsätzlich in beiden Ländern, mit Registrierung in Deutschland | Deutschland regulär; Schweiz nach geltenden Auslandsregelungen | Abhängig vom Vertrag |
| Kostenentwicklung | Prämien können jährlich angepasst werden | Abhängig von Einkommen, Beitragssätzen und Grenzen | Langfristige Beitragssteigerungen möglich |
Vereinfachte Übersicht für Grenzgänger mit Wohnsitz in Deutschland und Beschäftigung in der Schweiz. Versicherungswahl, Familienregelungen und Leistungsansprüche hängen von der individuellen Situation ab.
Welche Krankenversicherung passt zu dir?
Du möchtest die Schweizer KVG?
Vergleiche die Beiträge verschiedener Schweizer Krankenkassen und finde deinen passenden Tarif.
KVG Tarife vergleichenNoch unsicher ob KVG, GKV oder PKV?
Unsere Experten helfen dir kostenlos und unverbindlich bei deiner Entscheidung.
Kostenlose Beratung buchenSchweizer Grundversicherung (KVG)
Die Schweizer Krankenversicherung nach KVG ist für Grenzgänger häufig eine interessante Option. Die monatliche Prämie ist einkommensunabhängig, und die Aufnahme in die obligatorische Grundversicherung erfolgt ohne Gesundheitsprüfung.
Mit der entsprechenden Registrierung in Deutschland können KVG-versicherte Grenzgänger grundsätzlich medizinische Leistungen in beiden Ländern in Anspruch nehmen.
Einkommensunabhängige Prämien
Keine Gesundheitsprüfung
Versorgung in Deutschland und der Schweiz unter den jeweiligen Voraussetzungen
Deutsche gesetzliche Krankenversicherung (GKV)
Grenzgänger können sich unter bestimmten Voraussetzungen für die freiwillige gesetzliche Krankenversicherung in Deutschland entscheiden. Die Beiträge richten sich grundsätzlich nach den beitragspflichtigen Einnahmen bis zur Beitragsbemessungsgrenze.
Ein wesentlicher Vorteil ist die beitragsfreie Familienversicherung für berechtigte Angehörige. Ob diese möglich ist, hängt unter anderem von der jeweiligen Familiensituation und den geltenden Versicherungsregelungen ab.
Einkommensabhängige Beiträge
Familienversicherung unter Voraussetzungen
Gesetzlich geregelter Leistungsumfang
Deutsche private Krankenversicherung (PKV)
Die private Krankenversicherung ist für Grenzgänger unter bestimmten Voraussetzungen eine Alternative zur Schweizer KVG und zur deutschen GKV. Die Beiträge hängen insbesondere vom Eintrittsalter, Gesundheitszustand und gewählten Tarif ab – nicht unmittelbar vom laufenden Einkommen.
Die PKV bietet individuell vereinbarte Leistungen, beispielsweise bei ambulanten Behandlungen oder Krankenhausaufenthalten. Wichtig sind jedoch auch die langfristige Beitragsentwicklung, die Absicherung von Familienmitgliedern und die Möglichkeiten eines späteren Versicherungswechsels.
Individuell wählbarer Leistungsumfang
Beiträge unabhängig vom laufenden Einkommen
In der Regel Gesundheitsprüfung erforderlich
Was kostet die Krankenversicherung?
Wie viel die Krankenversicherung als Grenzgänger kostet, hängt vor allem vom gewählten Versicherungsmodell ab. Bei der Schweizer KVG zahlst du eine einkommensunabhängige Prämie, während sich die Beiträge der deutschen GKV grundsätzlich nach deinen beitragspflichtigen Einnahmen richten. In der privaten Krankenversicherung bestimmen insbesondere Eintrittsalter, Gesundheitszustand und Tarif die Beitragshöhe.
Beispielprofil für den Kostenvergleich
Alter
30 Jahre
Familienstand
ledig, kinderlos
Bruttoeinkommen
6.000 € / Monat
Situation
Wohnsitz DE · Arbeit CH
Krankenversicherung: Kosten im Vergleich
Monatliche Beiträge für das dargestellte Beispielprofil.
| Versicherungsmodell | Monatsbeitrag |
|---|---|
| Schweizer KVG Einkommensunabhängige Prämie | 243,70 CHF pro Monat |
| Deutsche GKV Inkl. Pflegeversicherung und Kinderlosenzuschlag | 1.415,25 € pro Monat |
| Deutsche PKV Tarif- und gesundheitsabhängig | ca. 400 € pro Monat |
Hinweis: Die Beträge dienen der Veranschaulichung. Sie beruhen auf unterschiedlichen Währungen und Berechnungsgrundlagen. Leistungsumfang, Selbstbehalte und gegebenenfalls Pflegeversicherungsbeiträge können abweichen. Ein unmittelbarer Preisvergleich ist daher nur eingeschränkt möglich.
KVG-Tarife vergleichen →Kosten der Schweizer KVG
Bei der Schweizer Krankenversicherung nach KVG hängt die monatliche Prämie vom gewählten Versicherer ab, nicht von deinem Einkommen.
Für unser Beispielprofil beträgt die KVG-Prämie im Jahr 2027 243,70 CHF pro Monat.
Zusätzlich können Kostenbeteiligungen für medizinische Behandlungen entstehen. Bei Behandlungen in der Schweiz gelten die schweizerischen Regelungen zur Kostenbeteiligung. Bei einer über das Formular S1 registrierten Behandlung in Deutschland gelten grundsätzlich die dortigen gesetzlichen Regelungen.
Wichtig: Die KVG-Prämie ist nicht unmittelbar mit dem deutschen GKV-Beitrag inklusive Pflegeversicherung vergleichbar. Auch die Absicherung des Pflegerisikos sollte bei der Entscheidung berücksichtigt werden.
Kosten der deutschen GKV
Die Beiträge zur freiwilligen gesetzlichen Krankenversicherung richten sich grundsätzlich nach den beitragspflichtigen Einnahmen, maximal bis zur geltenden Beitragsbemessungsgrenze.
Für unser Beispielprofil beträgt der monatliche Gesamtbeitrag 1.415,25 €. Darin enthalten sind die gesetzliche Krankenversicherung inklusive Zusatzbeitrag sowie die Pflegeversicherung inklusive Kinderlosenzuschlag.
Die tatsächliche Beitragshöhe hängt unter anderem vom Beitragsjahr, dem Zusatzbeitrag der gewählten Krankenkasse und den maßgeblichen beitragspflichtigen Einnahmen ab.
Wichtig für Familien: Ehepartner und Kinder können unter bestimmten Voraussetzungen beitragsfrei familienversichert werden. Deshalb kann die GKV für Familien trotz höherer Beiträge attraktiv sein.
Kosten der deutschen PKV
Die Beiträge zur privaten Krankenversicherung hängen insbesondere vom Eintrittsalter, Gesundheitszustand, Leistungsumfang und gewählten Selbstbehalt ab. Anders als bei der GKV sind sie nicht unmittelbar vom laufenden Einkommen abhängig.
Für unser Beispielprofil setzen wir einen monatlichen Beitrag von ca. 400 € an. Dies ist ein unverbindlicher Orientierungswert und kein konkretes Tarifangebot.
Bei der Bewertung solltest du außerdem die langfristige Beitragsentwicklung, mögliche Risikozuschläge und die Absicherung von Familienmitgliedern berücksichtigen. Eine beitragsfreie Familienversicherung wie in der GKV gibt es in der PKV nicht.
Wichtig: Ob die private Pflegepflichtversicherung in den ca. 400 € enthalten ist, ist bislang nicht geklärt. Sie muss bei der Ermittlung der tatsächlichen Gesamtkosten berücksichtigt werden.
★★★★★ 5.0 | 486 Bewertungen
Für eine genaue Berechnung, Vergleich und detaillierte Erklärung aller Versicherungsmodelle buche einfach einen kostenfreien ca. 30 minütigen Termin mit unseren Grenzgänger-Experten.
Kostenfreie Beratung buchenArztbesuche in Deutschland (S1/E106)
Kann ich mit der Schweizer KVG in Deutschland zum Arzt?
Ja. Als Grenzgänger mit einer Schweizer Krankenversicherung nach KVG kannst du grundsätzlich auch in Deutschland medizinische Leistungen in Anspruch nehmen.
Dafür benötigst du das Formular S1 (früher E106) deiner Schweizer Krankenversicherung. Dieses reichst du bei einer deutschen gesetzlichen Krankenkasse deiner Wahl ein. Sie übernimmt als sogenannte aushelfende Krankenkasse die Betreuung in Deutschland und stellt dir in der Regel eine Gesundheitskarte aus.
Damit kannst du in Deutschland Leistungen nach den dort geltenden gesetzlichen Regelungen nutzen, während du weiterhin in der Schweiz krankenversichert bleibst.
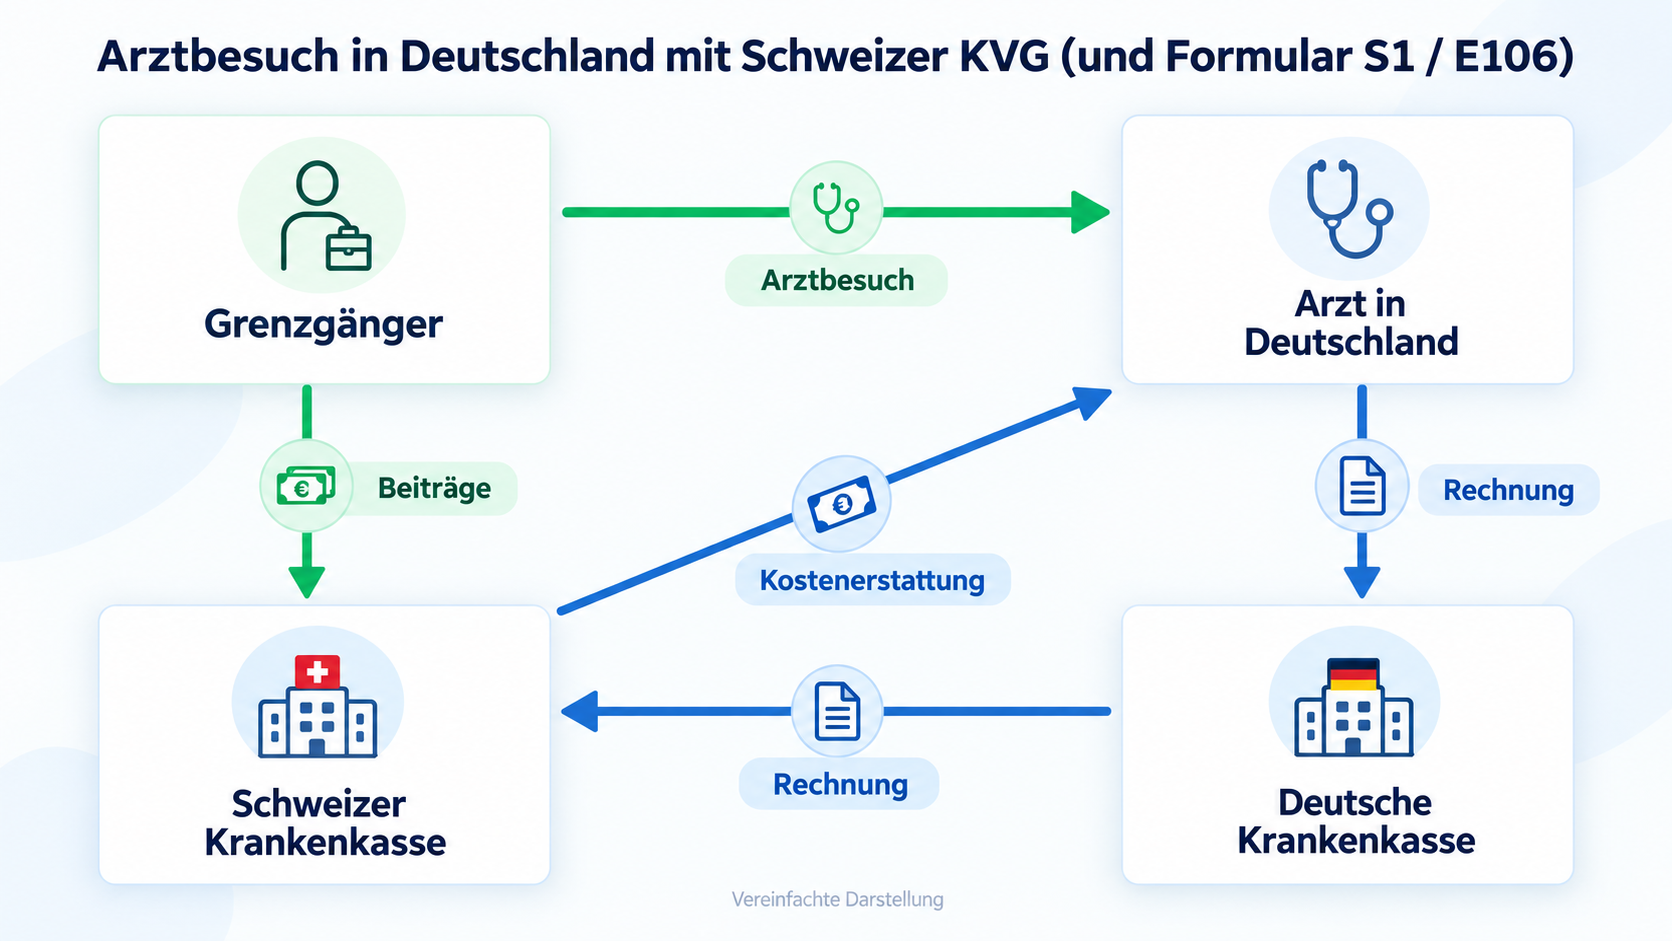
Die Grafik zeigt den vereinfachten Abrechnungsweg: Du zahlst deine Versicherungsprämie an die Schweizer Krankenkasse. Bei einer Behandlung in Deutschland erfolgt die Abrechnung grundsätzlich über die beteiligten Krankenkassen. Du musst die Abrechnung zwischen den beiden Versicherungsträgern normalerweise nicht selbst organisieren.
Optionsrecht für Grenzgänger
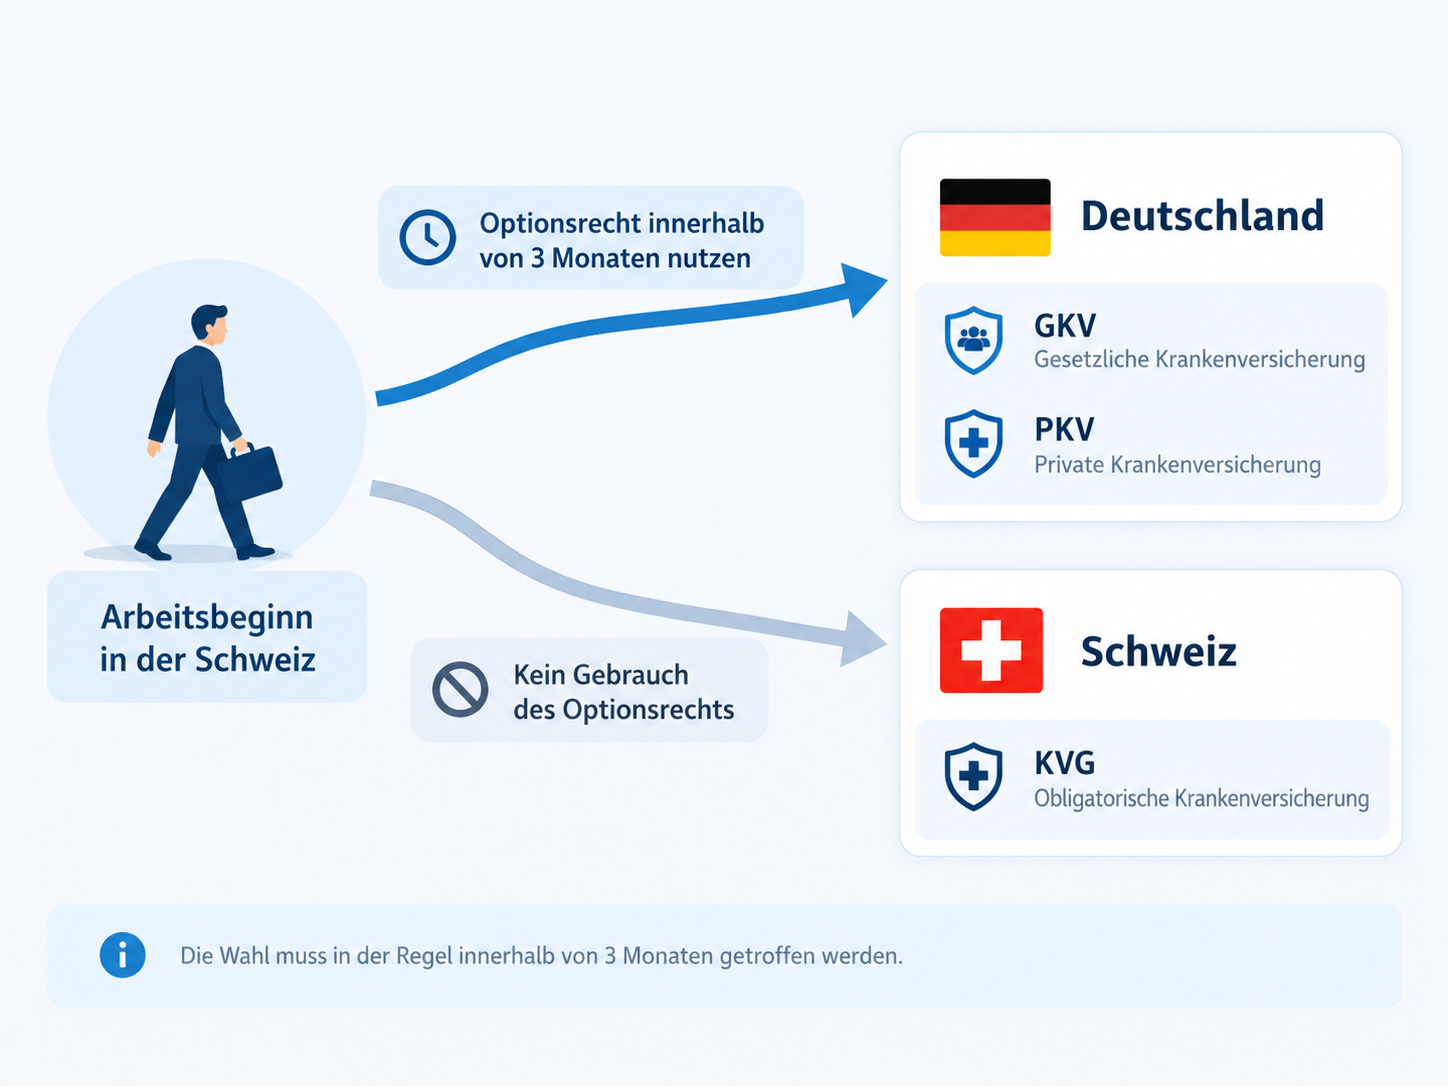
Als Grenzgänger mit Wohnsitz in Deutschland und Arbeitsort in der Schweiz unterliegst du grundsätzlich der Schweizer Krankenversicherungspflicht. Mit dem sogenannten Optionsrecht kannst du dich unter bestimmten Voraussetzungen davon befreien lassen und stattdessen in Deutschland krankenversichern.
Dafür musst du in der Regel innerhalb von drei Monaten nach Beginn der Versicherungspflicht einen Antrag auf Befreiung bei der zuständigen Schweizer Behörde stellen.
Das Wichtigste auf einen Blick:
- Drei Versicherungsmodelle: Schweizer KVG, deutsche gesetzliche Krankenversicherung (GKV) oder deutsche private Krankenversicherung (PKV).
- Drei Monate Frist: Der Befreiungsantrag muss fristgerecht gestellt werden.
- Ohne Befreiung: Grundsätzlich bleibt die Schweizer Krankenversicherungspflicht bestehen.
Wichtig zu wissen
Verbindliche Entscheidung: Die Ausübung des Optionsrechts ist grundsätzlich bindend. Ein späterer Wechsel ist nicht jederzeit frei möglich.
Langfristige Auswirkungen: Die Entscheidung kann deine Krankenversicherung während der gesamten Grenzgängertätigkeit beeinflussen.
Ausnahmen: Bei bestimmten Änderungen der persönlichen oder beruflichen Situation kann eine erneute Prüfung des Versicherungsstatus erforderlich oder möglich sein. Nicht jede Heirat oder Geburt eröffnet automatisch ein neues Optionsrecht.
Häufige Fragen (FAQ)
Als Grenzgänger mit Wohnsitz in Deutschland und Arbeitsort in der Schweiz unterliegst du grundsätzlich der Schweizer Krankenversicherungspflicht nach KVG.
Du kannst jedoch unter bestimmten Voraussetzungen dein Optionsrecht nutzen und dich von der Schweizer Versicherungspflicht befreien lassen, wenn du stattdessen einen entsprechenden Krankenversicherungsschutz in Deutschland nachweist.
Den Antrag auf Befreiung musst du in der Regel innerhalb von drei Monaten nach Beginn der Versicherungspflicht bei der zuständigen Schweizer Behörde stellen.
Ob die Schweizer KVG, die deutsche GKV oder die deutsche PKV besser zu dir passt, hängt von deiner persönlichen Situation ab.
Besonders wichtig sind:
Einkommen: Die Schweizer KVG hat einkommensunabhängige Prämien, die deutsche GKV grundsätzlich einkommensabhängige Beiträge.
Familie: Kinder und Ehepartner können die Gesamtkosten erheblich beeinflussen. In der GKV ist unter bestimmten Voraussetzungen eine beitragsfreie Familienversicherung möglich.
Gesundheitszustand: Bei der PKV beeinflussen Vorerkrankungen die Aufnahme und Beitragshöhe.
Langfristige Planung: Auch Familienplanung, Leistungsumfang und spätere Wechselmöglichkeiten spielen eine Rolle.
Deshalb solltest du nicht nur die monatlichen Beiträge vergleichen, sondern auch die langfristigen Auswirkungen deiner Entscheidung berücksichtigen.
Wenn du in Deutschland wohnst und in der Schweiz arbeitest, bist du grundsätzlich in der Schweiz krankenversicherungspflichtig.
Durch das Optionsrecht kannst du dich unter bestimmten Voraussetzungen von dieser Pflicht befreien lassen und stattdessen in Deutschland gesetzlich (GKV) oder privat (PKV) krankenversichern.
Wichtig ist, dass du die Befreiung innerhalb der geltenden Frist bei der zuständigen Schweizer Behörde beantragst. Ein Wohnsitz in Deutschland allein bedeutet nicht, dass du automatisch dort krankenversichert sein kannst.
Der Leistungsumfang hängt davon ab, ob du in der Schweizer KVG, der deutschen GKV oder der deutschen PKV versichert bist.
Schweizer KVG: Die gesetzliche Grundversicherung deckt unter anderem medizinisch notwendige Arztbehandlungen, Spitalaufenthalte und bestimmte Medikamente ab. Der gesetzliche Grundumfang ist bei allen KVG-Versicherern gleich. Kostenbeteiligungen und besondere Regelungen bleiben zu beachten.
Deutsche GKV: Sie übernimmt Leistungen nach dem deutschen gesetzlichen Leistungskatalog, beispielsweise Arztbesuche, Krankenhausbehandlungen und verschreibungspflichtige Medikamente.
Deutsche PKV: Der Leistungsumfang richtet sich nach dem vereinbarten Tarif und kann je nach Vertrag deutlich unterschiedlich ausfallen.
Bei einer Schweizer KVG können Grenzgänger nach Registrierung mit dem Formular S1 grundsätzlich auch medizinische Leistungen in Deutschland nach den dort geltenden gesetzlichen Regelungen erhalten.
Entscheidend sind daher nicht nur die monatlichen Beiträge, sondern auch der Leistungsumfang, mögliche Eigenbeteiligungen und die Versorgung in beiden Ländern.
Die beste Krankenversicherung für Grenzgänger hängt von deiner persönlichen Situation ab. Entscheidend sind insbesondere dein Einkommen, deine Familiensituation, dein Gesundheitszustand und deine langfristigen Pläne.
Wenn du dich für die Schweizer KVG entscheidest, lohnt sich ein Vergleich der Anbieter. Die gesetzlich vorgeschriebenen Leistungen der Grundversicherung sind grundsätzlich bei allen KVG-Versicherern gleich. Unterschiede bestehen vor allem bei den Prämien, der Abwicklung und dem Service.
Zu den KVG-Anbietern für Grenzgänger gehören beispielsweise Sympany, SWICA und Helsana. Welcher Versicherer für dich am günstigsten ist, hängt von den aktuellen Prämien ab.
Unser Tipp: Vergleiche zunächst die KVG-Tarife. Wenn du noch zwischen KVG, GKV und PKV schwankst, kann eine persönliche Beratung sinnvoll sein.
Eine Rückkehr in die deutsche GKV ist unter bestimmten Voraussetzungen möglich. Ob du aufgenommen werden kannst, hängt insbesondere von deiner bisherigen Versicherung, deinem Alter und deiner beruflichen Situation ab.
Dabei ist zwischen zwei Situationen zu unterscheiden:
Während deiner Grenzgängertätigkeit: Ein Wechsel von der Schweizer KVG in die deutsche GKV ist aufgrund des grundsätzlich bindenden Optionsrechts nicht jederzeit frei möglich.
Bei Beendigung deiner Tätigkeit in der Schweiz: Wenn du beispielsweise wieder eine versicherungspflichtige Beschäftigung in Deutschland aufnimmst, kann eine Versicherungspflicht in der deutschen GKV entstehen. Ob dies möglich ist, hängt von den geltenden Voraussetzungen ab.
Besonders für Personen ab 55 Jahren können zusätzliche gesetzliche Einschränkungen gelten.
Wichtig: Kläre die Möglichkeit einer Rückkehr möglichst vor einem Wechsel oder einer Kündigung deiner bestehenden Krankenversicherung mit der zuständigen deutschen Krankenkasse.
Wenn du als Grenzgänger in Deutschland wohnst und deine Beschäftigung in der Schweiz verlierst, kann sich auch deine Krankenversicherungssituation ändern.
Bei vollständiger Arbeitslosigkeit ist für den Bezug von Arbeitslosengeld grundsätzlich Deutschland als Wohnsitzstaat zuständig. Mit dem Ende der Beschäftigung kann auch die Schweizer Krankenversicherungspflicht entfallen.
Wie du anschließend krankenversichert bist, hängt von deiner bisherigen Versicherung und deinem neuen Status ab:
Bisher Schweizer KVG: Du musst klären, ab wann die Schweizer Versicherung endet und wie du anschließend in Deutschland abgesichert wirst.
Bisher deutsche GKV: Eine Weiterversicherung oder eine Versicherungspflicht aufgrund des Arbeitslosengeldbezugs kann infrage kommen.
Bisher deutsche PKV: Ob ein Wechsel in die GKV möglich ist oder die PKV fortgeführt werden muss, hängt von den gesetzlichen Voraussetzungen ab.
Wichtig: Informiere deine bisherige Krankenkasse und kläre den Anschlussversicherungsschutz frühzeitig mit der zuständigen deutschen Krankenkasse beziehungsweise der Agentur für Arbeit, damit keine Versicherungslücke entsteht.
Bei der Schweizer Krankenversicherung nach KVG gelten für Grenzgänger besondere Regelungen zur Kostenbeteiligung.
Bei Behandlungen in der Schweiz beträgt die jährliche Franchise für erwachsene Grenzgänger grundsätzlich 300 CHF. Darüber hinaus fällt ein Selbstbehalt von 10 % der weiteren anrechenbaren Behandlungskosten an, begrenzt auf 700 CHF pro Kalenderjahr. Bei stationären Spitalaufenthalten kann zusätzlich ein Spitalbeitrag anfallen.
Bei Behandlungen in Deutschland über das Formular S1 gelten dagegen grundsätzlich die deutschen gesetzlichen Regelungen zur Kostenbeteiligung. Hier können beispielsweise Zuzahlungen für Medikamente oder Krankenhausaufenthalte entstehen.
Wichtig: Die Franchise und der Selbstbehalt sind zusätzliche mögliche Kosten neben deiner monatlichen KVG-Prämie. Die tatsächliche Kostenbeteiligung hängt davon ab, wo und welche medizinischen Leistungen du in Anspruch nimmst.
Das hängt davon ab, für welches Versicherungsmodell du dich entscheidest.
Bei der Schweizer KVG: Deine bisherige deutsche Krankenversicherung wird nicht automatisch unverändert weitergeführt. Du solltest den Wechsel mit deiner deutschen Krankenkasse abstimmen und klären, wann deine bisherige Mitgliedschaft endet. Mit dem Formular S1 kannst du dich anschließend bei einer deutschen gesetzlichen Krankenkasse für die medizinische Versorgung in Deutschland registrieren lassen.
Bei der deutschen GKV: Wenn du das Optionsrecht wirksam ausübst und die Voraussetzungen erfüllst, kannst du unter Umständen bei deiner bisherigen gesetzlichen Krankenkasse bleiben.
Bei der deutschen PKV: Ob und wie ein bestehender Vertrag fortgeführt oder angepasst werden kann, hängt von deinem Versicherungsschutz und den vertraglichen Voraussetzungen ab.
Wichtig: Kündige deine bisherige Krankenversicherung erst, wenn der neue Versicherungsschutz und der Übergang geklärt sind. So vermeidest du mögliche Versicherungslücken.
Wie deine Familienmitglieder versichert werden, hängt von deinem Versicherungsmodell, der Erwerbstätigkeit deines Partners und der bestehenden Krankenversicherung der Familie ab.
Schweizer KVG: Es gibt keine beitragsfreie Familienversicherung wie in der deutschen GKV. Familienmitglieder können unter bestimmten Voraussetzungen ebenfalls der Schweizer Versicherungspflicht unterliegen. Für jede versicherte Person fällt grundsätzlich eine eigene Prämie an.
Deutsche GKV: Ehepartner und Kinder können unter bestimmten Voraussetzungen beitragsfrei familienversichert werden. Entscheidend sind unter anderem das Einkommen und der Versicherungsstatus der Familienmitglieder.
Deutsche PKV: Für jedes Familienmitglied ist grundsätzlich ein eigener Versicherungsschutz erforderlich. Die Beiträge richten sich nach den jeweiligen Tarifen und persönlichen Voraussetzungen.
Wichtig: Gerade bei Familien mit Kindern solltest du nicht nur die Prämie für dich allein vergleichen, sondern die gesamten Versicherungskosten und den Versicherungsschutz aller Familienmitglieder berücksichtigen.
★★★★★ 5.0 | 486 Bewertungen
Buche deine kostenfreie, unabhängige und persönliche Experten-Beratung. Wir erklären alle Vor- und Nachteile für deine individuelle Situation und finden mitt dir die richtige Grenzgänger-Versicherungen.
Kostenfreie Beratung buchen